Deuxième meilleur métal conducteur électrique après l’argent, le cuivre laisse circuler l’électricité avec très peu de résistance, limitant ainsi les pertes d’énergie mais aussi la taille des matériels, une contrainte d’encombrement structurante pour certains actifs comme les transformateurs. Également doté d’une excellente tenue à la corrosion, il ne se dégrade pas avec le temps, même exposé à l’humidité ou l’air. Sa grande ductilité (capacité d’allongement sans rompre) et sa malléabilité lui confèrent la capacité à être, par exemple, transformé en fils extrêmement fins et suffisamment solides mécaniquement. Cette rare combinaison de propriétés explique son omniprésence dans tout ce qui produit, transporte ou consomme de l’électricité.
À mesure que l’économie se décarbone et s’électrifie, la demande mondiale en cuivre devrait ainsi fortement augmenter. Cette dynamique fait émerger un enjeu majeur : le cuivre est indispensable aux usages les plus stratégiques de la transition énergétique, et reste difficilement substituable à grande échelle dans la production de certains actifs. C’est précisément cette combinaison entre importance économique et stratégique élevée, et risque d’approvisionnement croissant qui ont amené l’Union Européenne à le classer matériau à la fois critique et stratégique [REGULATION (EU) 2024/1252].
Face à une production primaire géologiquement contrainte et à des chaînes de valeur concentrées, le recyclage s’impose comme un levier essentiel de souveraineté, d’autant que le cuivre peut se recycler à l’infini. L’enjeu n’est plus seulement de mieux valoriser le cuivre déjà en circulation, mais de structurer des filières capables de sécuriser localement l’accès au matériau et d’en éviter la fuite hors de nos territoires.
Une demande mondiale en forte croissance
Trois dynamiques de fond tirent la demande vers le haut : la croissance démographique, le développement du numérique et la transition énergétique.
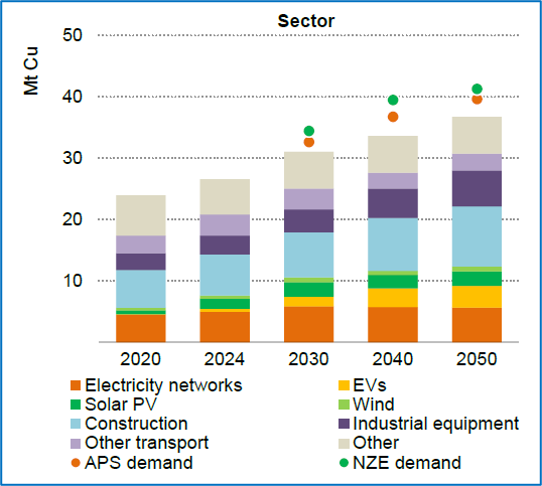
Ainsi, la demande mondiale en cuivre pourrait atteindre 40 Mt en 2050, augmentant de 60 % par rapport à 2020 [IEA]. Les secteurs moteurs de cette croissance sont :
- Le transport : un véhicule thermique contient 25 kg de cuivre alors qu’un véhicule électrique en contient jusqu’à environ quatre fois plus (entre 60 et 100 kg) [IFPEN].
- Les infrastructures de production d’énergie électrique renouvelable, en moyenne 5 fois plus intenses en cuivre que les énergies plus « conventionnelles », telles que d’origine fossile, nucléaire ou encore issues de la biomasse. Une installation photovoltaïque nécessite entre 2,5 et 5 tCu/MW, une éolienne offshore environ 8 tCu/MW, tandis qu’une centrale à gaz contient 1 tCu/MW.
La construction : le bâtiment est historiquement le premier usage du cuivre (par l’électricité mais aussi la plomberie). L’électrification des usages dans le bâtiment (chauffage essentiellement) et l’agrandissement du parc via l’urbanisation dans les économies émergentes augmentent ainsi mécaniquement la consommation de cuivre de ce secteur.
Aujourd’hui, 30% de la demande finale de cuivre est couverte par l’approvisionnement secondaire [1], ayant lui-même deux sources principales :
– Le « direct-use scraps » ou « utilisation directe des chutes », correspond aux chutes de production formées lors des transformations physiques d’usinage, pouvant être facilement refondues car de qualité strictement équivalente au besoin initial. Ce type de déchet apparaît avant même l’usage du produit final, il est donc aussi appelé « pre-consumer scrap »
– Le recyclage de déchets issus de la fin de vie du produit final (post-consumer scrap), nécessitant alors plus ou moins d’étapes de traitement, tri et raffinage selon sa qualité intrinsèque de départ. Etant recyclable à l’infini, le cuivre peut réatteindre les mêmes niveaux de puretés issus de la production primaire, ce qui fait du recyclage un enjeu et un levier primordial pour l’approvisionnement global.
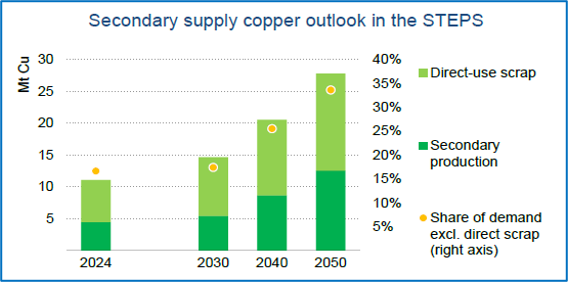
Néanmoins, la majeure partie de la demande finale [2] de cuivre demeure couverte par la production primaire issue de l’extraction minière. Celle-ci devra fortement augmenter, sans toutefois suffire pour répondre à la croissance attendue de la demande.
Une offre sous tension
En effet, dès 2030 la demande primaire dépassera la capacité de production mondiale. L’Agence internationale de l’énergie annonce un déficit de la production primaire aux alentours de 30 % en 2035 en scénario STEPS [3], et devrait être encore plus important dans le cas de scénario de décarbonation plus ambitieux tels que l’APS [4] ou le NZE [5]
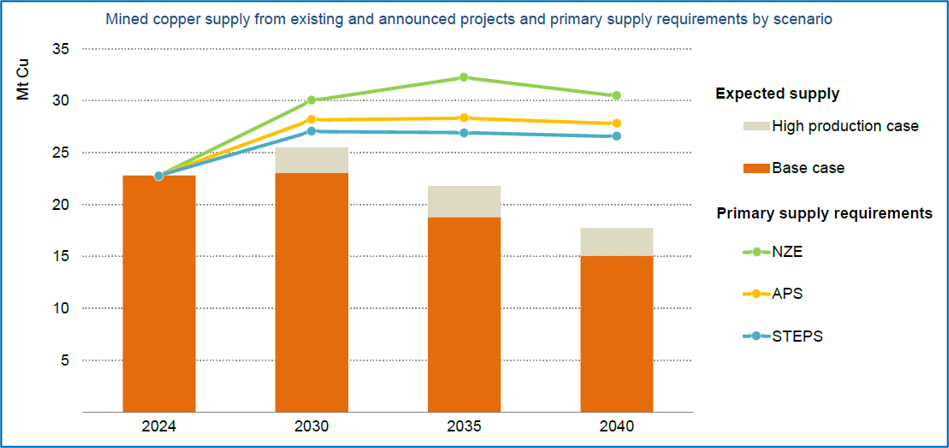
Pour autant, la disponibilité géologique du cuivre ne constitue pas aujourd’hui le principal facteur limitant. Les ressources, qui désignent l’ensemble du cuivre identifié dans le sous-sol, étaient estimées à 2 100 Mt en 2015. Les réserves, qui correspondent à la part des ressources économiquement et techniquement exploitable dans les conditions actuelles, étaient estimées à environ 1 000 Mt en 2024 [MINERALINFO]. A noter que les réserves ont historiquement augmenté avec l’exploration, l’amélioration des techniques et l’évolution des cours.
L’épuisement de l’offre primaire ne s’explique donc pas par une limite de disponibilité physique du cuivre, mais par la dégradation progressive des conditions d’accès au métal. En effet, La baisse des teneurs des minerais exploités joue un rôle central : à l’échelle mondiale, leur teneur moyenne est passée d’environ 1,34 % en 1990 à 0,78 % en 2008. Au Chili, premier pays producteur mondial, elle s’établissait à 0,59 % en 2024 [ELEMENTARIUM]. Or, une teneur plus faible implique généralement d’extraire et de traiter davantage de roche pour obtenir une même quantité de cuivre, ce qui peut accroître les coûts ainsi que les besoins en énergie et en eau.
De plus, la concentration géographique de l’offre fragilise la chaîne d’approvisionnement de cuivre raffiné ; la Chine, le Chili et la République Démocratique du Congo produisent plus de la moitié du cuivre raffiné. Cela expose les pays importateurs à des risques locaux, qu’ils ne maîtrisent pas :
- Instabilité géopolitique
- Contraintes commerciales, comme les restrictions d’exportations
- Contraintes environnementales, comme la disponibilité de l’eau
Le recyclage, un levier de sécurisation des approvisionnements et de décarbonation des filières industrielles
Face à ces problématiques, le cuivre possède un atout qu’il faut exploiter : il est recyclable à l’infini sans perte de propriétés. Il est donc possible de revaloriser le cuivre déjà présent dans les produits en fin de vie, qui constituent une « mine urbaine ». Recycler le cuivre déjà en circulation dans les pays importateurs permet de réduire leur dépendance à la production primaire, aujourd’hui exposée aux contraintes croissantes évoquées (baisse des teneurs des minerais, délais de développement minier, concentration géographique de l’offre et risques géopolitiques ou commerciaux…).
En augmentant la collecte, le tri, le recyclage et la réintégration du cuivre dans les chaînes industrielles locales, les pays importateurs peuvent sécuriser une part de leur approvisionnement, limiter leur exposition aux contraintes sur la production primaire et absorber une partie de la hausse de la demande liée à l’électrification. Combiné à d’autres stratégies d’efficacité matière, comme l’optimisation de la conception des produits ou l’allongement de la durée de vie des équipements, ce levier pourrait permettre de se rapprocher de la demande finale en 2050 avec un niveau de production primaire proche de celui d’aujourd’hui.
Au-delà de cette dimension stratégique, le recyclage constitue également un levier important de décarbonation. Cette logique est d’ailleurs partagée par les industriels : les conducteurs métalliques représentent 70 à 90 % de l’empreinte carbone « cradle-to-gate [6] » d’un câble. Limiter le recours au cuivre primaire dans ces produits permet donc de réduire fortement l’empreinte carbone du câble. En effet, la production de cuivre secondaire évite les étapes d’extraction, de traitement des minerais, voire de raffinage dans certains cas, à forts impacts environnementaux. Les éviter permet de réduire la consommation d’énergie de 85 % et les émissions de gaz à effet de serre de 65 % à 85 %.
L’Europe : dépendante en extraction, autonome en production
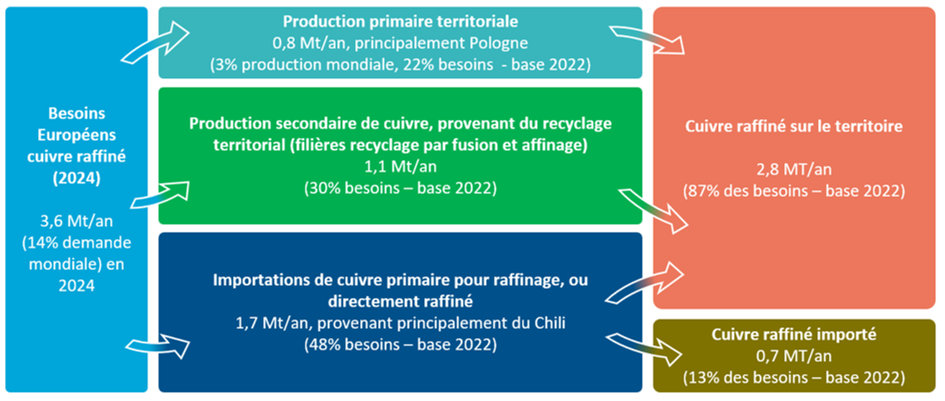
À l’échelle européenne, le recyclage apparaît comme un levier de souveraineté particulièrement stratégique. L’Europe ne disposant que de peu de réserves minières sur son territoire reste donc fortement dépendante des importations de cuivre pour couvrir ses besoins (3,6 Mt/an en 2024). En revanche, elle bénéficie d’une filière de recyclage déjà relativement mature : environ 30 % des intrants de la demande européenne proviennent du recyclage d’actifs en fin de vie, contre 14 % au niveau mondial. Ses capacités de raffinage lui permettent de raffiner sur son territoire près de 87% de ses besoins.
(IAE, Europa RMIS)
L’Europe a donc deux enjeux majeurs : sécuriser son approvisionnement en cuivre primaire sur le long terme car elle est actuellement dépendante de ses importations au Chili, et développer le recyclage local pour gagner en souveraineté. En effet, on estime que 18% des déchets de cuivre ne sont pas collectés, et surtout seulement 53% de la collecte est utilisé dans la fabrication de matériels neufs, l’autre part étant majoritairement exportée hors du territoire [RMIS – Raw materials’ profiles].
Dans un contexte où la Chine concentre 45 % des capacités mondiales de raffinage et capte 40% des importations mondiales de déchets de cuivre, développer des boucles locales de recyclage devient un enjeu clé pour sécuriser l’approvisionnement européen et réduire l’exposition aux tensions internationales.
La France : dépendante sur l’amont de la chaîne de valeur
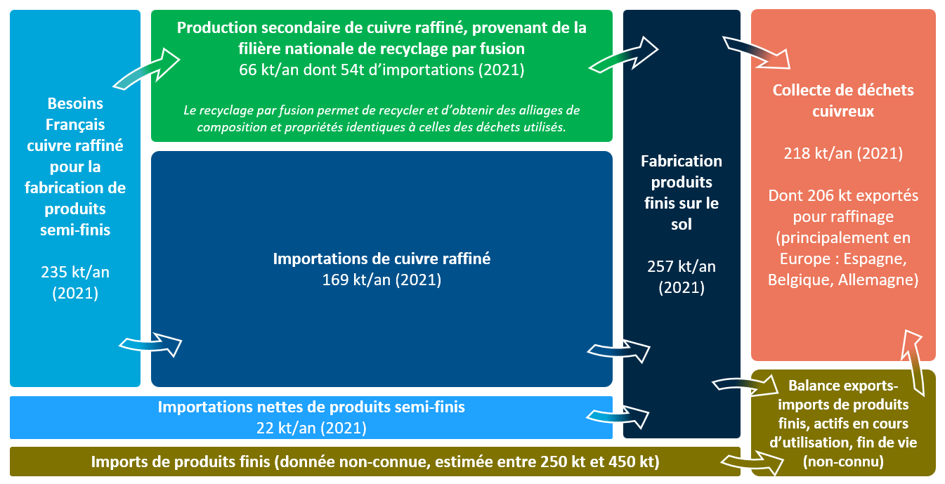
La France ne dispose ni de capacités de production minière de cuivre, ni de capacités de production de cuivre raffiné depuis le début des années 2000, ce qui la rend entièrement dépendante des importations de cuivre raffiné pour alimenter ses filières industrielles. Pourtant, le pays dispose d’un potentiel important sur l’aval : ses besoins en cuivre raffiné pour la fabrication de produits semi-finis étaient estimés à 235 kt/an en 2021, tandis que la collecte nationale de déchets cuivreux atteignait 218 kt/an. Le paradoxe est que l’essentiel de ces déchets est exporté pour raffinage, principalement vers d’autres pays européens, alors qu’ils pourraient constituer une base pour structurer une filière locale.
(BNR 2024)
La France a donc deux enjeux : limiter l’exportation de déchets à forte valeur stratégique et développer des capacités de recyclage et d’incorporation du cuivre recyclé sur le territoire. Dans cette perspective, Wavestone partage les recommandations formulées par l’OFREMI dans sa Stratégie Cuivre 2025 :
- Organiser la filière française
- Sécuriser les approvisionnements en cuivre primaire
- Améliorer la traçabilité des flux
- Promouvoir la sobriété ainsi que la diversification des usages
Conclusion
Le cuivre illustre la complexité de la transition énergétique : il est indispensable à l’électrification des usages, des réseaux et des infrastructures bas-carbone, mais son approvisionnement devient un enjeu stratégique majeur.
Face à cette tension, le recyclage ne constitue pas une solution unique, mais un levier incontournable de souveraineté. La priorité est désormais claire : renforcer les boucles européennes de recyclage, structurer une filière française capable de mieux capter et valoriser ses déchets cuivreux, et sécuriser durablement l’accès à un métal critique pour réussir la transition énergétique.
[1] Ensemble des volumes de cuivre issus de la récupération et du recyclage de matières ou produits contenant du cuivre, par opposition à l’approvisionnement primaire issu de l’extraction et du traitement des minerais
[2] Quantité contenue dans les produits destinés aux utilisateurs finaux
[3] Stated Policies Scenario : reflètent les engagements actuels pris par les Etats et considère qu’aucune orientation politiques supplémentaire majeure n’est prise ultérieurement.
[4] Announced Pledges Scneario : suppose que tous les objectifs à long terme en matière d’émissions et d’accès à l’énergie, y compris les engagements de réduction nette à zéro, seront atteints à temps y compris lorsque les politiques nécessaires ne sont pas encore en place.
[5] Net Zero Emission by 2050 : définit la voie à suivre pour que le secteur mondial de l’énergie parvienne à des émissions nettes nulles de CO2 d’ici à 2050.
[6] Impacts environnementaux d’un produit depuis l’extraction des matières premières jusqu’à sa sortie du site de production, sans inclure son utilisation ni sa fin de vie
Sources :
International Energy Agengy. Global Critical Minerals Outlook 2025. Juin 2025. 312 p.
European Critical Raw Materials Act
Le cuivre dans la transition énergétique : un métal essentiel, structurel et géopolitique ! | IFPEN
RMIS – Raw materials’ profiles
La librairie ADEME – Bilan National Recyclage (BNR) 2012-2021 / méthodologie